PesoQ Pautang Loan App Advice

Mga screenshot
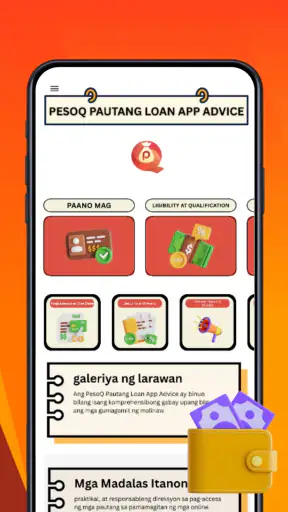
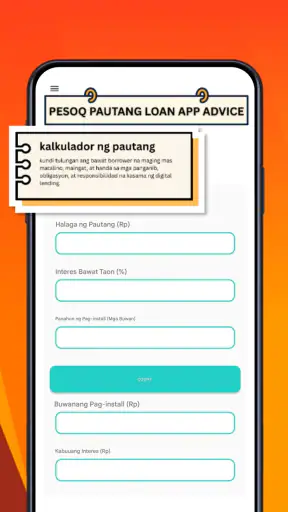
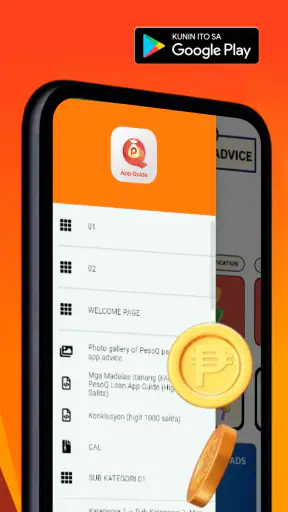
Mga detalye
- Rating
- 1.00 mga review
- Bersyon
- 1.0.7
- Developer
- KIOS BERAS JAGUNG
Pagsusuri ni Norviv
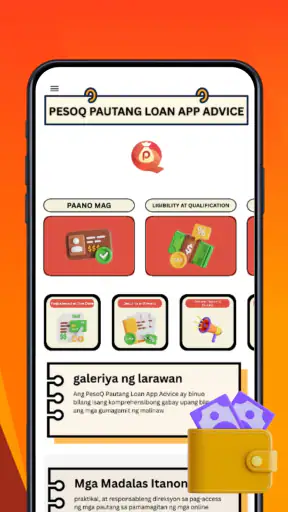
Kung naghahanap ka ng simpleng kasama sa pag-unawa sa pautang, maaaring maging kapaki-pakinabang ang PesoQ Pautang Loan App Advice. Isa itong libreng app sa kategoryang mga aklat at sanggunian, at ang pangunahing ideya nito ay tulungan kang magkalkula ng mga pagbabayad habang mas maingat mong pinag-iisipan ang isang loan. Sa unang tingin, hindi ito kapalit ng bangko, lending company, o personal na financial adviser. Para sa akin, mas tama itong tingnan bilang isang praktikal na gabay na puwedeng buksan bago pumirma sa anumang kasunduan.
Ginawa ito ng KIOS BERAS JAGUNG at may mahigit sampung libong install, kaya may sapat na interes mula sa mga gumagamit para sa isang app na nakatuon sa payo tungkol sa pautang. Gayunman, ang average rating nitong 3.1 mula sa pitong rating ay nagpapahiwatig na hindi pare-pareho ang karanasan ng lahat. Hindi ko ito ituturing na awtomatikong rekomendasyon; mas mahalagang alamin kung tugma ang layunin nito sa paraan mo ng pagdedesisyon.
Ang kasalukuyang gamit ng PesoQ bilang gabay sa pautang
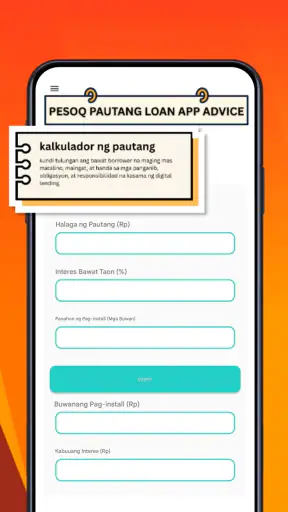
Sa aking paggamit, pinakamalinaw ang silbi ng app kapag ginagamit ito bilang unang hakbang bago humiram. Halimbawa, kung may kailangang bayaran sa bahay at may nag-aalok sa iyo ng loan, puwede mong gamitin ang calculator upang tantiyahin kung magkano ang magiging bigat ng hulugan. Sa halip na tumingin lamang sa halagang matatanggap, mas napapansin mo ang kabuuang kailangang ibalik at kung kakayanin ito ng regular mong budget.
Mahalaga ang ganitong pagtingin dahil madalas nakatuon ang mga advertisement sa maliit na hulog o mabilis na approval. Ang isang halagang mukhang kaya bawat linggo ay maaaring maging mahirap kapag pinagsama sa pagkain, pamasahe, renta, kuryente, at iba pang obligasyon. Ang app ay may saysay kapag ginagamit mo ito upang huminto muna, magkuwenta, at ihambing ang loan sa aktuwal na daloy ng pera mo.
Hindi ko irerekomendang gamitin lamang ang ipinapakitang kalkulasyon bilang huling sagot. Ang tunay na kasunduan ay maaaring may processing charge, late fee, insurance, o iba pang kondisyon. Kaya ang pinakamainam na workflow ay ilagay muna ang mga numerong alam mo, tingnan ang resulta, pagkatapos ay ihambing ito sa malinaw na breakdown mula sa lender. Kung magkaiba, huwag basta piliin ang mas mababang bilang; hanapin kung anong bayarin ang hindi naisama.
May isa pang praktikal na gamit: puwede mong gamitin ang calculator bago ka magtanong sa lending provider. Kapag alam mo na ang tinatayang hulog na kaya mo, mas madali mong maipapaliwanag ang iyong limitasyon. Hindi nito ginagawang mas mura ang loan, pero nakatutulong itong maiwasan ang pagpayag sa halagang hindi akma sa iyong buwanang kita.
Para kanino ito mas kapaki-pakinabang
Para sa akin, bagay ang app sa taong unang beses pa lamang nag-iisip tungkol sa pautang, lalo na kung nalilito sa pagkakaiba ng principal, interest, hulog, at kabuuang bayad. Kapaki-pakinabang din ito sa isang empleyado o maliit na negosyante na gustong gumawa ng mabilis na paunang pagtatantiya bago maglaan ng oras sa pagbabasa ng mahahabang loan terms.
Mga kuwentong pinili para sa iyo
LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera
Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang
InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono
WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa
Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan
Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Maaari rin itong makatulong sa pamilyang naghahambing ng dalawang posibleng loan. Sa ganitong sitwasyon, hindi sapat na ikumpara ang lingguhang hulog. Mas maayos na ilista ang matatanggap na pera, lahat ng bayarin, haba ng pagbabayad, at kabuuang ibabalik. Ang calculator ay maaaring magsilbing neutral na panimulang tool habang ginagawa mo ang paghahambing sa papel o spreadsheet.
Hindi ito ang pinakamagandang piliin para sa taong naghahanap ng aktuwal na loan application, real-time approval, o direktang pakikipag-usap sa lender. Ang pangalan nito ay maaaring magbigay ng impresyon na loan service ito, pero ang mas ligtas na pag-unawa ay isang reference app tungkol sa pautang. Kung ang kailangan mo ay mag-apply agad o makita ang personal mong eligibility, mas angkop ang opisyal na app ng mismong institusyong pagpapautang.
Isang makatotohanang paraan ng paggamit
Isipin ang isang manggagawa na gustong manghiram para sa biglaang gastusin sa bahay. Bago niya tanggapin ang alok, inilalagay niya sa PesoQ ang halagang balak hiramin at ang inaasahang repayment arrangement. Pagkatapos, hindi niya agad ginagamit ang resulta bilang pangako. Sa halip, kinukuha niya ang breakdown mula sa lender at tinitingnan kung pareho ang principal, interest, dalas ng hulog, at kabuuang babayaran.
Kung pasok sa budget ang hulog sa isang normal na buwan, susunod niyang tinitingnan kung ano ang mangyayari kapag may overtime na nawala, may anak na nagkasakit, o tumaas ang gastusin sa bahay. Dito nagiging mas makabuluhan ang app: hindi lamang nito sinasagot ang “magkano ang hulog,” kundi tinutulungan kang itanong kung kaya ko ba ito kahit hindi perpekto ang susunod na mga buwan?
Isang magandang gawi ang gumawa ng dalawang pagtatantiya. Una, gamitin ang karaniwang kita at gastos. Ikalawa, bawasan ang inaasahang matitirang pera at tingnan kung magiging masikip pa rin ang hulog. Kung ang loan ay kaya lamang kapag walang anumang aberya, para sa akin, malinaw na babala iyon. Ang calculator ay mas kapaki-pakinabang kapag ginagamit sa konserbatibong budget, hindi sa pinakamagandang senaryo.
Mga pagbabago sa kasalukuyang bersyon at epekto nito sa gumagamit
Ang kasalukuyang bersyon ay 1.0.7, at inilabas ang app noong Abril 22, 2026. Mahalaga ang ganitong detalye dahil ipinapakita nitong may partikular na bersyon kang dapat tingnan kapag nagbabasa ng ibang karanasan online o kapag may napansing pagkakaiba sa paggamit. Hindi ko gagawing garantiya ang version number na ito na perpekto na ang app; ipinapakita lamang nito kung aling kasalukuyang build ang dapat mong subukan.
Para sa bagong user, ang bersyong ito ang praktikal na panimulang punto. Kung mayroon ka nang dating naka-install na kopya, makabubuting tingnan kung nagbago ang kilos ng calculator o ang ayos ng mga paliwanag pagkatapos ng update. Sa mga app na may kinalaman sa pera, kahit maliit na pagbabago sa label o input field ay maaaring makaapekto sa paraan ng pagbasa sa resulta.
Ang mahalagang epekto sa existing users ay hindi lamang kung mas maganda ang interface, kundi kung mas madali nilang matukoy ang limitasyon ng kalkulasyon. Kapag nag-update ako ng isang financial reference app, inaasahan kong mas malinaw ang pagpasok ng halaga, mas madaling balikan ang resulta, at mas kaunti ang pagkakataong mapagkamalan ang pagtatantiya bilang opisyal na loan quote. Iyan ang uri ng pagbabago na tunay na mahalaga sa ganitong app.
Sa halip na umasa sa isang resulta at isara agad ang app, inirerekomenda kong itala ang mga input na ginamit mo. Isulat ang halagang hihiramin, dalas ng hulog, at iba pang numerong inilagay. Kung babaguhin mo ang loan offer kinabukasan, maihahambing mo kung alin ang tunay na nagbago. Isa itong simpleng paraan upang maiwasan ang kalituhan, lalo na kung maraming lender ang iyong kinakausap.
May trade-off dito. Ang pagiging payak ng isang advice app ay maaaring maging kalamangan para sa baguhan, dahil hindi ka agad malulunod sa maraming menu. Ngunit kung kailangan mo ng detalyadong amortization, iba’t ibang scenario, o malinaw na record ng maraming paghahambing, maaaring mas mabilis ang spreadsheet o calculator na may mas malawak na financial functions. Para sa mabilisang unang pagsusuri, sapat ang ganitong app; para sa masusing pagpaplano, maaaring kailanganin mo ng karagdagang tool.
Kung paano ito naiiba sa karaniwang alternatibo
Ang unang alternatibo ng maraming tao ay ang basic calculator ng telepono. Mabilis iyon para sa simpleng multiplication, pero hindi nito awtomatikong inaayos ang pag-iisip tungkol sa loan. Kailangan mong ikaw mismo ang magpasya kung aling halaga ang ihahambing at kung paano isasama ang hulog. Ang PesoQ ay mas nakatuon sa konteksto ng pautang, kaya mas angkop kapag ang tanong mo ay hindi lamang “magkano ang sagot?” kundi “ano ang magiging epekto ng loan na ito sa budget ko?”
Ang ikalawang alternatibo ay ang spreadsheet. Mas mahusay ito kung gusto mong magtago ng maraming loan scenario, magdagdag ng sariling kategorya ng gastos, at balikan ang mga dating kalkulasyon. Ngunit kailangan ng mas maraming setup at kaalaman. Kung gusto mo ng mabilis na pagtatantiya habang may kausap na lender, mas magaan gamitin ang isang nakatuong reference app kaysa gumawa pa ng bagong worksheet.
Ang ikatlong alternatibo ay ang loan calculator ng bangko o lending company. Mas kapaki-pakinabang iyon kapag gusto mong makita ang aktuwal na offer ng isang partikular na provider. Ang kapalit naman ay maaari kang mas madaling maengganyo sa produktong ibinebenta ng parehong provider. Sa ganitong paghahambing, mas neutral ang paggamit ng PesoQ bilang paunang pagsusuri, ngunit kailangan mo pa ring bumalik sa opisyal na terms bago magdesisyon.
Kung payo tungkol sa personal finance ang hinahanap mo, maaaring mas malawak ang sakop ng isang budgeting app o pakikipag-usap sa kwalipikadong adviser. Ang PesoQ ay mas makitid ang gamit, at iyon din ang dahilan kung bakit maaari itong maging madaling lapitan. Huwag mo lamang asahang sasaklawin nito ang buong financial plan mo, emergency fund, insurance, o pangmatagalang pag-iimpok.
Mga puwang na dapat bantayan bago umasa rito
Ang average rating na 3.1 mula sa pitong rating ay sapat na dahilan para maging maingat, hindi para agad husgahan na walang silbi ang app. Maliit ang bilang ng feedback, kaya hindi nito ganap na inilalarawan ang bawat uri ng user. Para sa akin, ang tamang tugon ay subukan muna ang calculator sa maliit at madaling suriin na halimbawa, pagkatapos ay tingnan kung malinaw at makatuwiran ang resulta.
Dapat mo ring bantayan ang pagkakaiba ng estimate at aktuwal na loan cost. Kahit tama ang arithmetic, maaaring hindi nito saklawin ang bawat kondisyon ng kasunduan. Basahin ang repayment schedule, late-payment rules, at lahat ng nakalistang charge mula sa lender. Kung hindi malinaw ang isang bayarin, huwag pumirma dahil lamang tugma ang kalkulasyon sa app.
May mga taong maaaring ma-frustrate kung gusto nila ng malalim na paliwanag sa financial terms. Ang isang calculator ay nakatutulong sa numero, pero hindi nito awtomatikong natutukoy kung mapanlinlang ang isang offer, kung legal ang isang provider, o kung makatarungan ang interest. Ang mga tanong na iyon ay nangangailangan ng hiwalay na pagsusuri at maingat na pagbabasa.
Para sa privacy at seguridad, ang praktikal kong payo ay huwag maglagay ng sensitibong personal na impormasyon kung hindi kailangan para sa simpleng pagtatantiya. Hindi mo kailangang ilagay ang password, one-time code, o buong account details sa isang calculator. Gamitin ang app para sa numerong kailangan sa pagsusuri, at panatilihing hiwalay ang anumang kumpidensiyal na detalye.
Mayroon ding usapin ng compatibility. Gumagana ang app sa Android 7.0 pataas, kaya dapat tingnan ng gumagamit kung pasok ang operating system ng kaniyang telepono bago mag-install. Binigyan ito ng rating na 3+, kaya malawak ang age classification nito, ngunit hindi ibig sabihin na pambata ang paksa. Ang usapin ng pautang ay mas angkop pa rin sa taong may sapat na pag-unawa sa pera at responsibilidad sa pagbabayad.
Mga tanong na dapat mong sagutin bago magdesisyon
Kung nagtataka ka kung libre ba itong gamitin, oo, wala itong bayad. Gayunman, hindi nangangahulugang libre ang loan na iyong susuriin. Ang app ay maaaring walang singil bilang tool, samantalang ang lender ay may sariling interest at fees. Huwag paghaluin ang gastos sa paggamit ng app at gastos ng mismong pangungutang.
Kung ang tanong mo naman ay kung sapat na ba ito para pumili ng lender, ang sagot ko ay hindi. Magagamit mo ito bilang panimulang paghahambing, pero dapat mong suriin ang opisyal na dokumento, reputasyon ng provider, kabuuang repayment, at mga tuntunin kapag na-late. Ang app ay tumutulong sa pagkukuwenta; hindi nito pinapalitan ang due diligence.
Kung mayroon ka nang existing loan, maaari pa rin itong maging kapaki-pakinabang sa pagtingin kung kakayanin mo ang isa pang obligasyon. Ilista muna ang kasalukuyan mong hulog bilang bahagi ng regular na gastos. Ang isang bagong payment na mukhang maliit kapag tiningnan nang mag-isa ay maaaring maging mabigat kapag idinagdag sa dati nang utang.
Kung hindi ka sanay sa financial calculations, magsimula sa isang simpleng halimbawa at ipasuri ang resulta sa taong pinagkakatiwalaan mo. Huwag mahiyang humingi ng paliwanag sa lender kapag hindi mo mahanap kung paano nabuo ang kabuuang halaga. Ang pinakamahalagang feature sa ganitong proseso ay hindi ang bilis ng pagkuha ng numero, kundi ang malinaw na pag-unawa mo rito.
Hatol ko at mga dapat bantayan sa susunod
Sa kabuuan, nakikita ko ang PesoQ Pautang Loan App Advice bilang isang libreng reference tool para sa unang pagsusuri ng loan. Pinakamalakas ito kapag ginagamit bago ang aplikasyon: para ayusin ang mga tanong, tantiyahin ang hulog, at makita kung gaano kalaki ang puwang ng bagong utang sa budget. Hindi ko ito gagamitin bilang nag-iisang batayan ng isang malaking financial decision.
Irerekomenda ko ito sa taong gusto ng mabilis na paraan upang magsimula sa pag-unawa sa pautang, lalo na kung masyadong magulo ang mga numerong naririnig mula sa lender. Irerekomenda ko rin ang maingat na paggamit nito sa mga pamilyang kailangang magkumpara ng ilang posibilidad. Ngunit kung kailangan mo ng kumpletong amortization history, personal na eligibility, direktang aplikasyon, o malawak na budgeting system, mas mabuting gumamit ng mas espesyalisadong alternatibo.
Habang ginagamit ang bersyon 1.0.7, ang mga bagay na babantayan ko ay kung patuloy na magiging malinaw ang calculator, kung magiging mas madaling unawain ang payo, at kung mas matutulungan ang user na makita ang kabuuang halaga sa halip na hulog lamang. Mahalaga rin kung magiging mas malinaw ang pagkakaiba ng educational estimate at opisyal na loan offer. Iyan ang mga pagbabagong makapagpapataas ng tiwala sa isang app na may kinalaman sa pera.
Ang huli kong payo ay simple: gamitin ito bago magdesisyon, hindi pagkatapos mong ma-lock sa isang kasunduan. Ihanda ang tunay mong budget, ilagay ang makatotohanang halaga, at ihambing ang resulta sa kumpletong terms ng lender. Sa ganitong paraan, nagiging mas kapaki-pakinabang ang PesoQ Pautang Loan App Advice—hindi bilang pangako ng madaling pangungutang, kundi bilang maliit na hakbang tungo sa mas maingat na pagpili.
Mga madalas itanong
01Ano ang PesoQ Pautang Loan App Advice at para saan ito ginagamit?
Ang PesoQ Pautang Loan App Advice ay isang gabay na tumutulong sa mga user na maunawaan ang proseso ng online loan application, mga karaniwang requirement, posibleng bayarin, at mahahalagang paalala bago humiram. Hindi ito dapat ituring na garantiya ng approval o direktang pangako ng pautang. Basahin nang mabuti ang opisyal na terms bago magbigay ng personal na impormasyon o magpatuloy sa aplikasyon.
02Ligtas ba gamitin ang PesoQ Pautang Loan App Advice?
Ang kaligtasan ay nakasalalay sa kung saan mo dina-download ang app at kung paano nito pinangangasiwaan ang iyong impormasyon. I-download lamang ito mula sa lehitimong app store o opisyal na source, at suriin ang developer, privacy policy, permissions, at mga review ng ibang user. Huwag ibigay ang password, OTP, PIN, o sensitibong detalye kung hindi malinaw kung bakit ito kailangan.
03Kailangan ba ng personal na impormasyon upang magamit ang app?
Maaaring humingi ang isang loan-related app ng impormasyon gaya ng pangalan, mobile number, address, pagkakakilanlan, kita, at contact details upang makapagbigay ng gabay o maproseso ang aplikasyon. Bago magsumite, alamin kung paano ginagamit, iniimbak, at ibinabahagi ang datos. Iwasang magbigay ng impormasyong hindi kinakailangan, at tiyaking nauunawaan mo ang consent at privacy terms.
04May bayad ba ang paggamit o pag-download ng PesoQ Pautang Loan App Advice?
Ang pag-download ng app ay maaaring libre o may kaugnay na singil depende sa platform at bersyon, ngunit hindi ibig sabihin na walang gastos ang mismong pangungutang. Maaaring magkaroon ng interest, processing fee, service charge, late payment fee, o iba pang kaltas. Suriin ang kabuuang babayaran, due date, at aktuwal na matatanggap bago tanggapin ang anumang loan offer.
05Ano ang dapat kong gawin kung maaprubahan ang loan o makatanggap ako ng kahina-hinalang mensahe?
Kung may loan offer, basahin muna ang kontrata at tiyaking malinaw ang halaga, interest, fees, repayment schedule, at mga kondisyon sa late payment. Huwag magpadala ng advance fee sa personal na account o magbigay ng OTP dahil lamang sa tawag o mensahe. Kung may pagbabanta, maling singil, o kahina-hinalang link, itigil ang transaksyon at makipag-ugnayan sa opisyal na support channel.


